はじめに
日本ケミコンは、アルミ電解コンデンサーを作っている会社です。世界シェアは首位です。
コンデンサーというのは、電気を一時的に溜めて、必要なときに放す部品です。電子機器の基板を開けると、円筒形の小さな缶がいくつも立っていますが、あれです。電源から来る電気は波打っていて、そのままでは半導体が正しく動きません。その波をならすのがコンデンサーの仕事で、サーバーにも、車にも、エアコンにも入っています。地味ですが、これが無いと電子機器はそもそも動きません。
つまりこの会社の業績は、「世界でどれだけ電子機器が作られているか」の写し鏡になります。いま電子機器の需要を引っ張っているのはAI向けのデータセンターです。その追い風が数字にどう出たか、という決算でした。
2026年8月7日に出た、2027年3月期の第1四半期決算です。
この決算で何が起きたか
1ページ目の業績表はこうです。
| 項目 | 今回 | 前年同期 | 増減率 |
|---|---|---|---|
| 売上高 | 37,987 | 30,885 | +23.0% |
| 営業利益 | 1,673 | 152 | +998.9% |
| 経常利益 | 1,087 | △181 | ― |
| 純利益 | 867 | △175 | ― |
(単位:百万円)
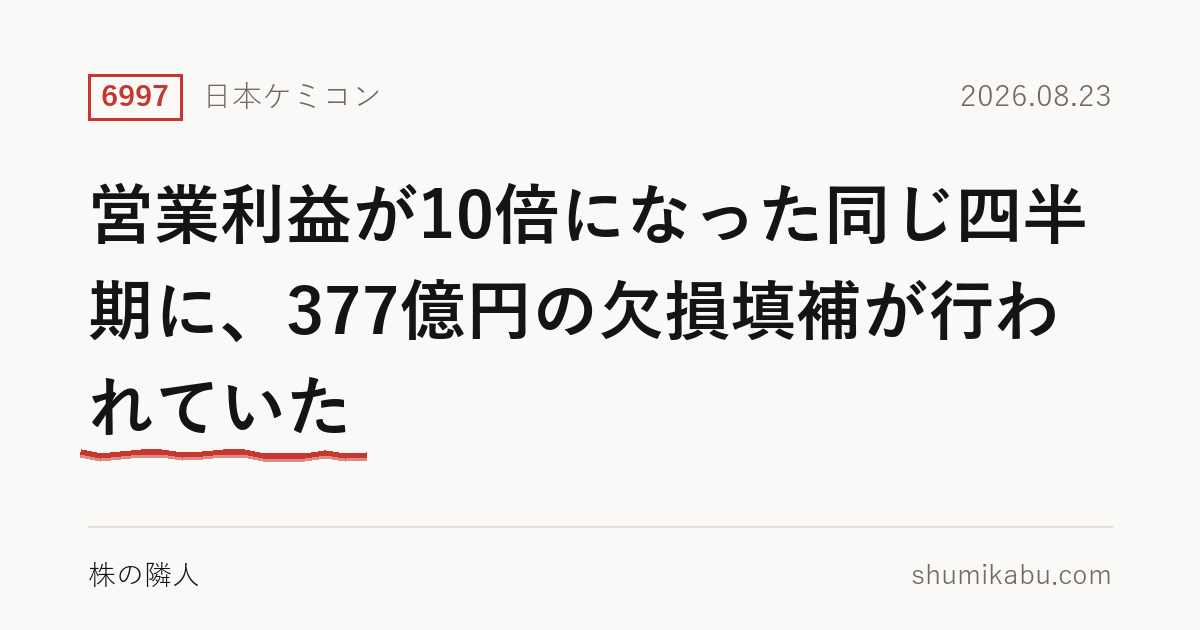
売上が2割増えて、営業利益は10倍。前年同期は経常も純利益も赤字だったので、そこからの黒字転換です。1ページ目だけ見れば、文句のつけようがない回復です。
ただ、この短信は1ページ目より後ろのほうがずっと忙しい。
稼いだのに、純資産が減っている
まず引っかかったのはここです。純利益867百万円を出した四半期なのに、純資産が減っています。63,135百万円から61,216百万円へ。差し引き1,918百万円の減少です。自己資本比率も37.6%から35.3%に下がりました。
理由は貸借対照表の純資産の部にあります。利益剰余金が、前期末のマイナス24,327百万円から、今回プラス14,239百万円に変わっている。3ヶ月でこんなに稼げるわけがない。……これは振替だ。
注記にそのまま書いてあります。その他資本剰余金を37,715百万円減らして、繰越利益剰余金に振り替える欠損填補を行った、と。過去の赤字で穴の空いた利益剰余金を、資本剰余金で埋めた帳簿上の操作で、お金は1円も動いていません。稼いだ結果ではないので、ここを見て「利益剰余金が黒字化した」と読むと間違えます。
しかもこの四半期、資本まわりの動きはそれだけではありません。注記を並べると、2026年6月29日の1日に集中しています。
- 日本政策投資銀行から第三者割当増資の払込み(資本金・資本剰余金がそれぞれ4,500百万円増加)
- A種種類株式10,000株の取得と消却(資本剰余金が11,068百万円減少)
- B種種類株式の全部が普通株式に転換
- C種・D種種類株式の新規発行
- 資本剰余金を配当原資とする期末配当1,089百万円
古い種類株を消し、新しい種類株と増資を入れ、欠損を埋める。本業の回復と同じ四半期に、資本の大きな手術が行われていたわけです。1ページ目の業績表には、この気配は一切出てきません。
もう一つ、この手術の副作用が1ページ目に静かに出ています。期中平均株式数が、前年同期の21,328,108株から25,582,418株へ、2割増えていることです。B種の転換で普通株が交付された影響とみられます。同じ利益でも、1株あたりに直すと2割薄まる分母になっています。
営業利益とその下の段の間で、586百万円が消えている
営業利益1,673百万円に対して、経常利益は1,087百万円。損益計算書を見ると、営業外費用が755百万円あります。支払利息が416百万円。そして資金調達費用が、前年同期の1百万円から203百万円へ跳ねています。上に書いた種類株の入れ替えと増資には、これだけの費用がかかったということだと私は読みました。読み違いかもしれませんが、時期は一致します。
借入も増えています。短期借入金は34,640百万円から38,502百万円へ。棚卸資産は合計で3,866百万円増えました。現金及び預金は2,762百万円増えていますが、借入が3,411百万円増えた中での話なので、手放しでは喜べません。
そして、これを確かめる手段がこの短信にはありません。注記に「当第1四半期連結累計期間に係る四半期連結キャッシュ・フロー計算書は作成しておりません」と明記されています。四半期の短信では珍しくない扱いですが、増えた現金が商売から来たのか借入から来たのか、この書類だけでは切り分けられませんでした。
中身の良さは、セグメントの表に出ている
粗探しばかりしましたが、本業の回復は本物に見えます。根拠はセグメント情報です。コンデンサ事業のセグメント利益が、前年同期の127百万円から1,542百万円になっている。売上の伸びも、地域が一つに偏っていません。中国向けが10,450百万円から13,240百万円へ。欧州が3,211百万円から4,121百万円へ。
説明会資料の数字ですが、AIサーバー向けの売上は20億円から41億円へ倍増しています。同じく説明会資料の営業利益の増減分析では、増益の内訳に為替の追い風が11億円入っている一方、材料と電力の値上がりが8億円の押し下げになっています。増益の全部が実力ではないが、全部が為替でもない、という配分です。
会社はどう説明しているか
短信の説明文で会社は、AI関連投資の拡大、データセンター向けサーバーの好調、産業機器市場が長く続いた在庫調整局面を脱して需要が急増したこと、を挙げています。今期から第11次中期経営計画が始まり、「アルミ電解コンデンサ事業の競争力強化を主軸とした事業基盤の再構築」を基本方針に掲げた、とも書いています。
需要の説明は、セグメントの数字と辻褄が合っているので、そのまま受け取っていいと思います。ただし為替は留保をつけます。説明会資料によれば、この四半期の平均レートは1ドル159.49円。一方で通期計画の前提は153.00円です。つまり会社自身が、この追い風は続かない前提を置いている。ここは会社のほうが慎重です。
通期予想に対して、どこまで来ているか
| 項目 | 通期予想 | Q1実績 | 進捗率 |
|---|---|---|---|
| 売上高 | 160,000 | 37,987 | 23.7% |
| 営業利益 | 8,000 | 1,673 | 20.9% |
| 経常利益 | 6,000 | 1,087 | 18.1% |
| 純利益 | 4,000 | 867 | 21.7% |
(単位:百万円。進捗率は私が計算した数字)
4分の1の時期の目安に対して、どの段も少しずつ届いていません。特に経常は、営業外費用が重かった分だけ遅れています。
ただ、会社の刻み方を見ると景色が変わります。上期の営業利益計画は3,000百万円で、Q1で1,673百万円ですから、上期分は半分を超えて進んでいる。会社はもともと下期に5,000百万円と、重心を後ろに置いた計画を組んでいます。為替前提を今より円高に置いたうえでの計画なので、無茶な後半勝負というより、保守的な前提の置き方に見えます。
私はどう読んだか
「本業の回復は本物、ただし1ページ目の見た目ほどきれいな決算ではない」に寄せて読んでいます。理由は、回復の中身がセグメント利益と地域別の数字で裏が取れる一方で、経常から下は資金調達費用と支払利息に削られており、純資産と株式数には資本の手術の跡がはっきり残っているからです。営業利益10倍という増減率は、前年同期の152百万円が小さすぎたから出た数字で、あの率自体に意味はありません。
この会社を追うなら、次の四半期以降に見るべきは営業利益率だと思います。0.5%が4.4%になった。通期計画は5.0%、下期計画は6.0%です。為替の追い風が前提どおり弱まる中でこの率が保てるなら、それが実力ということになります。
出典:決算短信(会社発表)
https://tdnet-pdf.kabutan.jp/20260807/140120260731505710.pdf
C種・D種種類株式の発行で会社に入った金額がいくらだったのかは、短信からも説明会資料からも読み取れませんでした。
調べてほしい会社があれば、証券コードと社名を書いて、下のコメント欄に残していってください。
全部は書けません。短信を開いてみて、書くことが見つからない会社もあります。それでも、次にどこを開くかを決めるのに使わせてもらいます。
買っていいかどうかの相談には答えられません。ここで書けるのは、短信に何が書いてあったか、それだけです。
本コンテンツはAIによる情報提供であり、投資助言ではありません。投資判断はご自身の責任でお願いいたします。
コメント