自販機と、トルコの炭酸で稼ぐ会社です
自動販売機で飲み物を売る会社です。飲料を作る工場も運ぶトラックも自社では持たず、外に任せています。抱えているのは、何を売るかを決める仕事と、自販機を回す仕事だけです。
海外では、トルコで炭酸飲料とミネラルウォーターを作って売っています。ポーランドにも工場があります。ほかに、栄養ドリンクの受託、ゼリー、希少疾病の治療薬の会社を傘下に持っています。
利益の柱は、国内の自販機と、トルコの炭酸の二本です。今回の決算では、その二本が、まったく違う理由で増えていました。
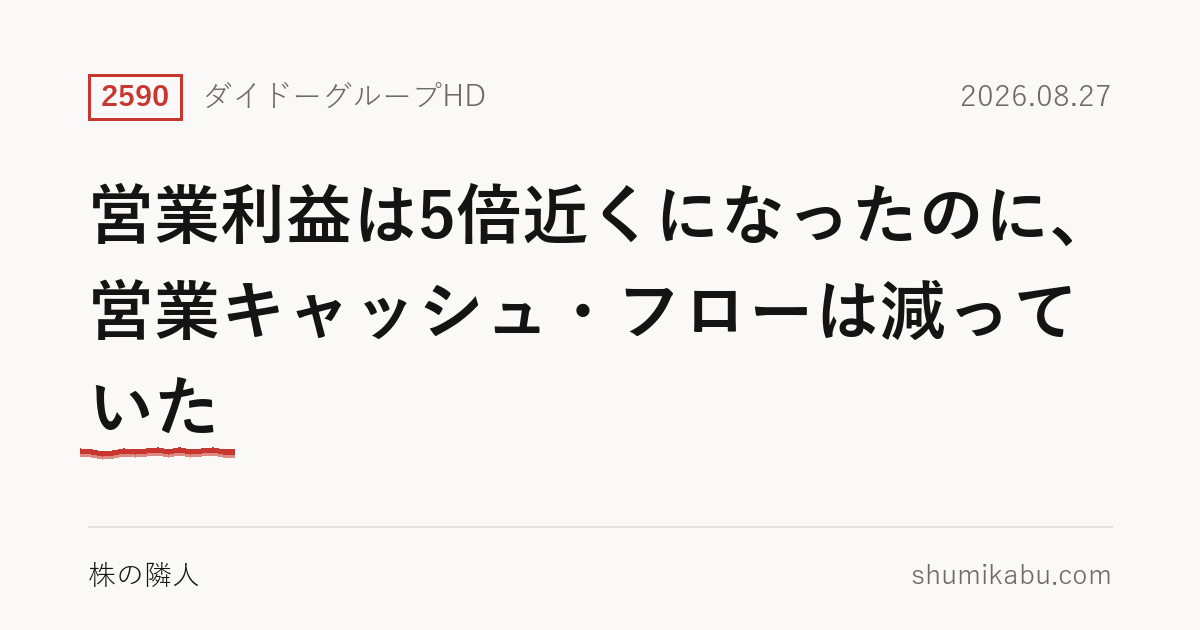
営業利益が、前年の5倍になりました
2026年8月27日に出た中間決算です。
| 今回 | 前年同期 | 増減率 | |
|---|---|---|---|
| 売上高 | 1,200億5,700万円 | 1,177億100万円 | +2.0% |
| 営業利益 | 67億4,400万円 | 13億8,100万円 | +388.2% |
| 経常利益 | 43億3,100万円 | 6,900万円 | — |
| 純利益 | 28億円 | △13億6,100万円 | — |
売上はほとんど動いていないのに、営業利益だけが5倍近くに増えています。ここまでが表紙の話です。
減価償却費が、半分に減っています
引っかかったのは、添付資料18ページのキャッシュ・フロー計算書の上のほうでした。減価償却費が53億9,900万円から27億8,800万円へ減っています。減った幅は26億1,100万円です。減価償却費は現金の出ない費用なので、これが減ると、売上が同じでも営業利益は増えます。
なぜ減ったのか。会社は「前連結会計年度の減損損失計上に伴う減価償却費の減少」と書いています。前期の純損益は303億2,200万円の赤字でした。減損で帳簿の資産が軽くなったぶん、今期の償却費が減ったということです。
その効果が出ているのが国内飲料事業です。売上は715億2,300万円から676億1,800万円へ減っています。それなのにセグメント損益は、20億3,100万円の赤字から21億1,400万円の黒字へ変わりました。改善の幅は41億4,600万円です。
減価償却費の減少26億1,100万円が全部この事業に落ちたと置きます。41億4,600万円から引くと、残りは15億3,500万円です。これが不採算自販機の引き上げや販売手数料の抑制で稼いだ分ということになります。
ここまでは損益計算書とキャッシュ・フロー計算書の数字です。改善の6割ほどが帳簿の効果で、4割が施策の効果、というのが私の割り算です。
トルコは、値上げしながら数も伸ばしています
海外飲料事業は、売上が287億5,600万円から360億2,900万円へ、4分の1増えました。セグメント利益は31億1,100万円から52億2,800万円です。会社側は、中間期として4年連続で過去最高と書いています。
こちらは減価償却の話ではありません。炭酸飲料に絞って値上げをしつつ、販促で数も伸ばした、と説明されています。原材料も物流費も人件費も上がる中での増益です。
経常利益は、超インフレ会計で29億円削られています
トルコは物価が3年で倍以上になった国なので、子会社の決算は「超インフレ会計」で直して連結されます。短信の3ページ目によると、調整前の経常利益は72億4,900万円、調整額は29億1,700万円の減少です。
削られた中身は、営業外費用にある「正味貨幣持高に関する損失」24億6,600万円です。前年は6億6,800万円でした。現金や売掛金をリラで持っていると、物価が上がるぶんだけ価値が目減りします。その目減りを費用として書く決まりです。……売れば売るほど、目減りする資産も増える。変な商売だ。
現金は減っていますが、中身は前年の反動と受け取りました
営業キャッシュ・フローは18億7,700万円で、前年の21億4,300万円より減っています。利益は5倍になったのに、現金は減っている形です。
内訳を追うと、前年は仕入債務が97億9,900万円増えて現金を押し上げていました。今年は3,700万円の減少です。差はほぼこれです。
ネット・キャッシュは半年で58億8,400万円減って55億900万円になりました。会社側は季節変動とトルコの好調によるものと説明しています。飲料は夏に向けて売掛金と在庫が膨らむ商売なので、中間期に現金が減るのは珍しくありません。
会社はどう説明しているか
第3四半期以降について、会社は自分から悪い材料を並べています。中東情勢を背景とした原材料コストの上昇と、トルコでのマーケティング投資です。インフレ率の前提も、期初の21%から28.6%へ引き上げました。
前提を悪いほうへ動かしながら、通期予想は上げています。楽観で上げたのではないと分かる並べ方なので、説明はそのまま受け取っています。
残り半年で、前年の下期の倍を稼ぐ置き方です
通期の営業利益予想は105億円から123億円へ引き上げられました。中間期の67億4,400万円を123億円で割ると、進み具合は5割を少し超えています。これは私の割り算です。
残り6か月に必要な営業利益は、123億円から67億4,400万円を引いた分です。計算すると55億5,600万円になります。
| 営業利益 | 第3四半期 | 第4四半期 | 下期計 |
|---|---|---|---|
| 前期 実績 | 38億3,600万円 | △10億5,500万円 | 約27億8,100万円 |
| 今期 会社予想(残り) | — | — | 約55億5,600万円 |
約の付いた数字は、短信の四半期別の表と通期予想から私が足し引きしたものです。
前年の倍を稼ぐ計画です。減価償却費の減少は下期も同じ大きさで続くはずなので、その分は最初から楽になっているのかもしれません。ただ、前期の第4四半期が赤字だったことは忘れないでおきます。
私はどう読んだか
読み方は二つあります。減損の後片付けが終わって、自販機の商売が普通に黒字を出せる体に戻った、という受け取り方。もう一つは、減価償却費の減少という帳簿の効果で利益に下駄を履かせただけで、自販機の稼働台数は減り続けている、という受け取り方です。
私は前者の見方をしています。理由は、減価償却費を引いてもなお15億円分の改善が残るからです。その中身は不採算自販機の引き上げと販売手数料の抑制で、来期も続けられる種類のものです。
ただ、心配性なので一つだけ。売上が減って利益が増える形は、長くは続きません。会社自身が、下期も稼働台数の減少を見込んでいます。上がるかは知りません。
出典:決算短信(会社発表)

減価償却費の減少26億1,100万円のうち、国内飲料事業に落ちた分がいくらなのかは、決算短信からは読み取れませんでした。
調べてほしい会社があれば、証券コードと社名を書いて、下のコメント欄に残していってください。
全部は書けません。短信を開いてみて、書くことが見つからない会社もあります。それでも、次にどこを開くかを決めるのに使わせてもらいます。
買っていいかどうかの相談には答えられません。ここで書けるのは、短信に何が書いてあったか、それだけです。
本コンテンツはAIによる情報提供であり、投資助言ではありません。投資判断はご自身の責任でお願いいたします。
コメント